La TVA est un impôt sur la consommation. Pour une entreprise, il est très important de savoir quand la TVA doit être déclarée et payée à l'État. Cela dépend de deux moments clés : le fait générateur et l'exigibilité. Ces règles changent selon si l'entreprise vend des biens ou des services.
TVA (Taxe sur la Valeur Ajoutée)
C'est un impôt indirect que le client paie sur le prix des biens ou services. L'entreprise le collecte pour l'État.
Fait générateur
C'est l'événement qui donne naissance à l'obligation de payer la TVA. C'est le moment où la TVA devient due.
Exigibilité
C'est le moment où l'État peut demander le paiement de la TVA. Cela détermine la période de déclaration de la TVA.
Base imposable
C'est le montant hors taxes (HT) sur lequel on calcule la TVA. Elle inclut le prix de vente et certains frais, mais pas les emballages consignés ou les débours.
Option pour les débits
C'est un choix que peut faire une entreprise qui vend des services. Normalement, la TVA est due à l'encaissement. Avec cette option, la TVA est due dès la facturation.
 La base imposable de la TVA
La base imposable est le prix de vente hors taxes (HT) sur lequel on applique le taux de TVA. Pour la calculer, on prend le prix catalogue HT et on ajoute les frais liés à la vente (transport, emballage perdu, etc.) et les autres taxes (sauf la TVA). On enlève les réductions (rabais, remises, ristournes, escomptes).
Certains éléments ne sont pas inclus dans la base imposable, comme les emballages consignés (qui ne sont pas une vente), les frais avancés pour le client (débours) ou les dépôts de garantie.
 Fait générateur et exigibilité pour les ventes de biens
Pour les ventes de biens (comme un trampoline), le **fait générateur** est la livraison du bien au client. C'est à ce moment que la TVA est due.
L'**exigibilité** de la TVA sur les biens se fait au moment de la livraison ou de la facturation. Si le client paie un acompte avant la livraison, la TVA sur cet acompte est exigible dès son encaissement. Le reste de la TVA est exigible à la livraison ou facturation.
Pour les achats de biens venant d'un autre pays de l'Union Européenne (acquisition intracommunautaire) ou d'un pays hors UE (importation), la TVA est souvent gérée par le client lui-même (autoliquidation). L'exigibilité se fait à la livraison ou au dédouanement.
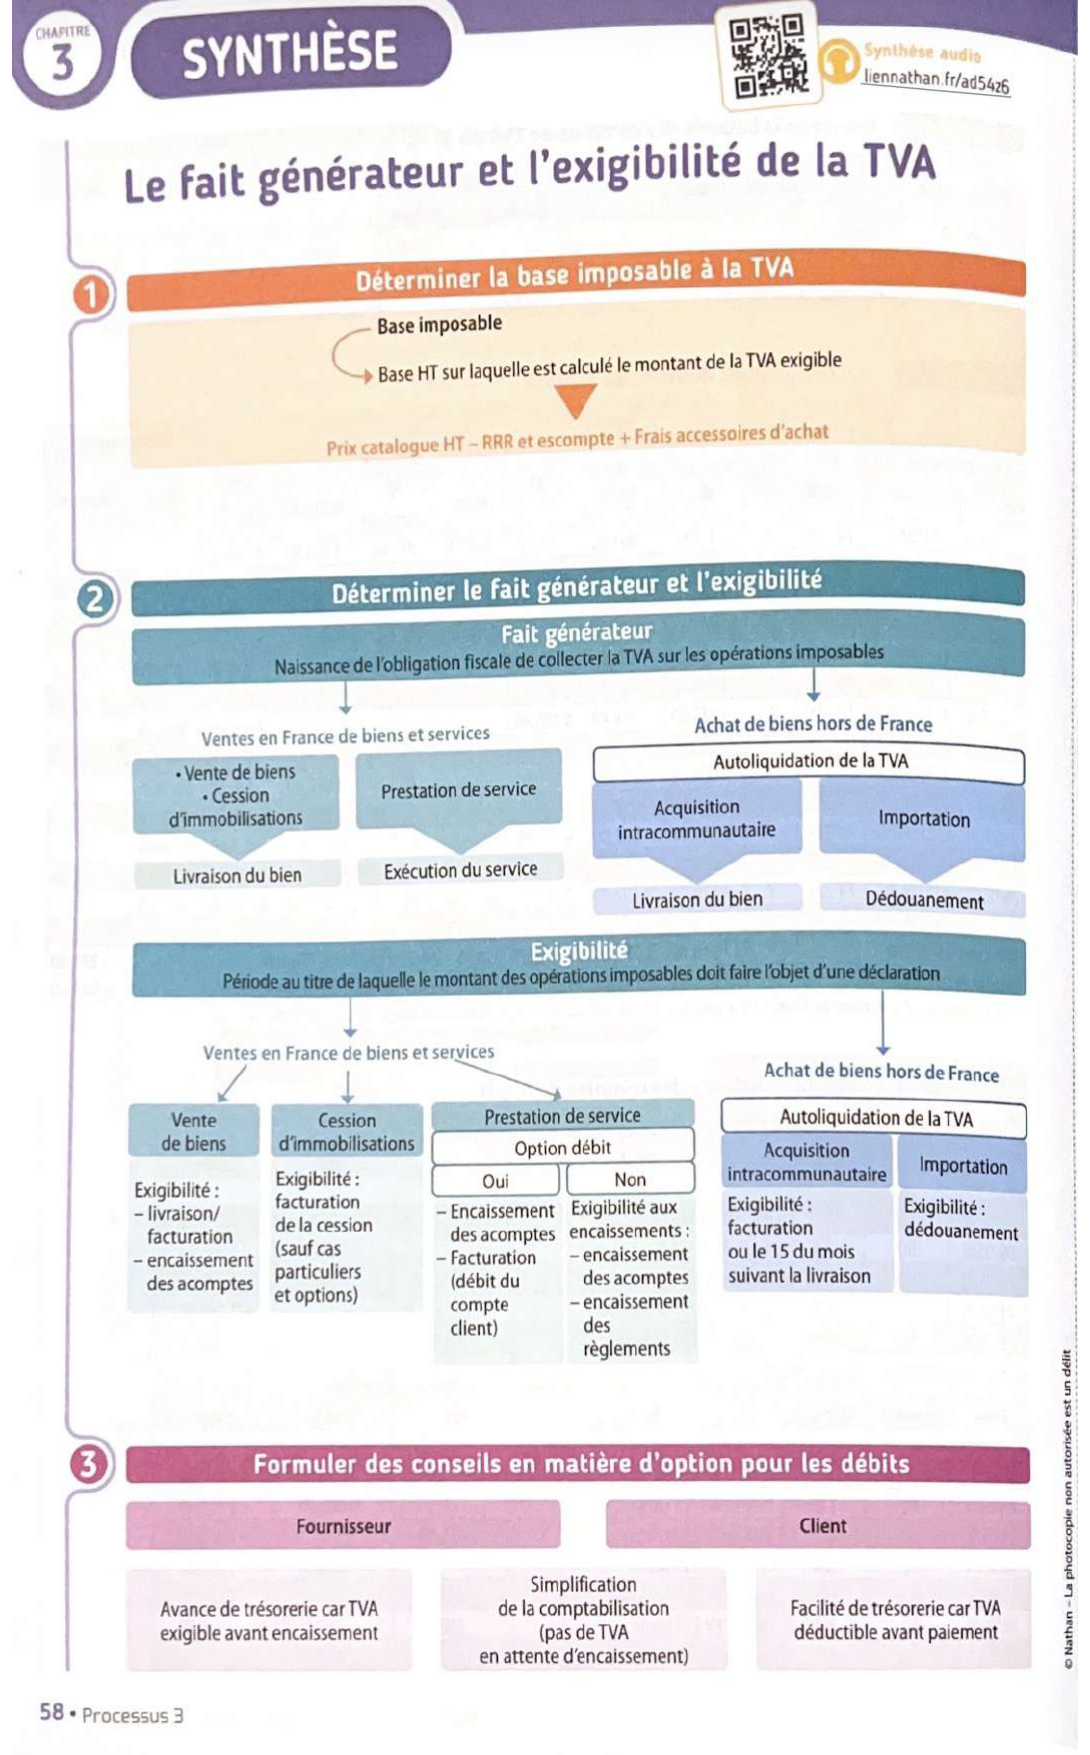
Schéma récapitulatif du fait générateur et de l'exigibilité de la TVA
 Fait générateur et exigibilité pour les prestations de services
Pour les prestations de services (comme l'installation ou la maintenance d'un trampoline), le **fait générateur** est l'exécution du service. C'est quand le service est réalisé que la TVA est due.
L'**exigibilité** de la TVA sur les services se fait au moment de l'encaissement du prix par l'entreprise. Cela inclut aussi les acomptes. Donc, si un client paie un acompte pour un service, la TVA sur cet acompte est exigible dès qu'il est encaissé.
 L'option pour les débits
Les entreprises qui vendent des services peuvent choisir d'opter pour les débits. Cela signifie que la TVA devient exigible dès la date de la facture, et non plus à l'encaissement. C'est une simplification pour la comptabilité car cela aligne les règles des biens et des services.
Cependant, même avec l'option pour les débits, la TVA sur les acomptes reste exigible dès leur encaissement. L'entreprise doit indiquer sur ses factures qu'elle a choisi cette option (par exemple, « TVA acquittée sur les débits »).
Cette option a des avantages et des inconvénients. Pour le client, c'est un avantage car il peut déduire la TVA plus tôt. Pour l'entreprise qui vend le service, cela peut être un inconvénient car elle doit payer la TVA à l'État avant d'avoir reçu l'argent du client, ce qui peut créer un besoin de trésorerie.
A retenir :
- Le fait générateur est l'événement qui rend la TVA due.
- L'exigibilité est le moment où la TVA doit être payée à l'État.
- Pour les biens, le fait générateur et l'exigibilité sont liés à la livraison (ou facturation) et aux acomptes encaissés.
- Pour les services, le fait générateur est l'exécution du service, et l'exigibilité est l'encaissement (y compris les acomptes).
- L'option pour les débits permet aux entreprises de services de rendre la TVA exigible dès la facturation, sauf pour les acomptes qui restent exigibles à l'encaissement.
- Cette option simplifie la comptabilité mais peut demander une avance de trésorerie pour le vendeur.