Le Droit Public Financier (DPF) est l'ensemble des règles qui organisent l'argent de l'État et des autres administrations publiques. Il est très important car il permet de contrôler comment l'argent public est dépensé et collecté, en s'appuyant sur les règles de notre Constitution.
Droit Public Financier (DPF)
Ensemble des règles qui gèrent l'argent de l'État et des administrations publiques (comme les régions, les départements, les communes).
Loi de Finances (LF)
C'est la loi qui prévoit et autorise chaque année les dépenses et les recettes de l'État. Elle est votée par le Parlement.
Consentement à l'impôt
Principe selon lequel les citoyens, par l'intermédiaire de leurs représentants au Parlement, doivent accepter la création et la perception des impôts.
LOLF
Loi Organique relative aux Lois de Finances. C'est une loi très importante qui organise et encadre la préparation, le vote et l'exécution des lois de finances.
Irrecevabilité financière
Règle qui empêche les députés et sénateurs de proposer des amendements qui augmenteraient les dépenses de l'État ou diminueraient ses recettes.
 Les fondements constitutionnels du DPF
Le Droit Public Financier est solidement ancré dans la Constitution de 1958 et dans la Déclaration des Droits de l'Homme et du Citoyen (DDHC) de 1789. Ces textes fixent les grandes règles pour la gestion de l'argent public.
La DDHC pose des principes essentiels :
- Article 13 : Tous les citoyens doivent contribuer aux dépenses publiques, selon leurs moyens.
- Article 14 : Les citoyens ont le droit de savoir comment l'argent public est utilisé et de donner leur accord pour l'impôt. C'est le principe du « consentement à l'impôt ».
- Article 15 : Les agents publics doivent rendre des comptes sur leur gestion.
La Constitution de 1958 précise que c'est la loi qui fixe les règles concernant l'impôt et le budget de l'État (Article 34). Cela signifie que seul le Parlement peut créer, modifier ou supprimer un impôt.
Plusieurs principes guident la création et l'exécution du budget de l'État :
- Annualité : Le budget est voté pour une année.
- Unité : Toutes les dépenses et recettes doivent être dans un seul document.
- Universalité : Les recettes couvrent toutes les dépenses, sans affectation spécifique.
- Spécialité : Les crédits sont votés pour des missions précises.
- Sincérité : Les prévisions doivent être réalistes.
- Équilibre : Les dépenses et les recettes doivent tendre vers l'équilibre.
 Les articles clés de la Constitution
Plusieurs articles de la Constitution de 1958 encadrent directement les finances publiques :
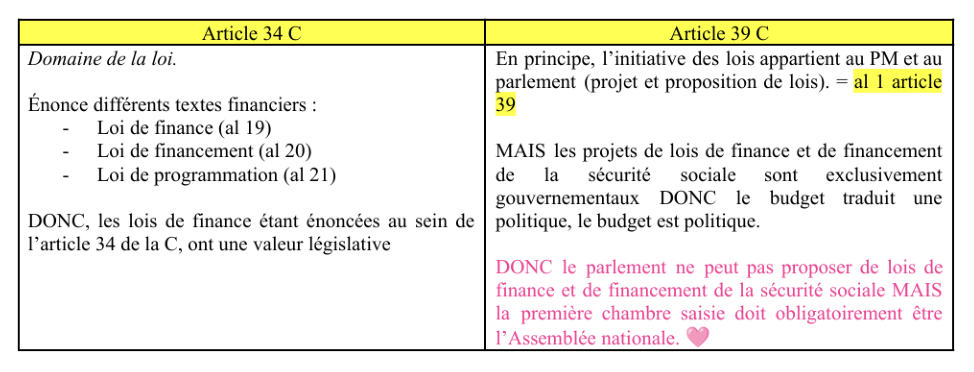
Comparaison des articles 34 et 39 de la Constitution
- Article 34 : Il définit le domaine de la loi, notamment pour les lois de finances (qui fixent les ressources et les charges de l'État), les lois de financement de la sécurité sociale et les lois de programmation.
- Article 39 : Il précise que les projets de lois de finances et de financement de la sécurité sociale sont proposés par le Gouvernement.
- Article 40 : C'est le principe d'irrecevabilité financière. Les parlementaires ne peuvent pas proposer d'amendements qui augmentent les dépenses ou diminuent les recettes de l'État.
- Article 42, alinéa 2 : Pour les lois de finances et de financement de la sécurité sociale, la discussion au Parlement commence sur le texte proposé par le Gouvernement.
- Articles 47 et 47-1 : Ils fixent des délais stricts pour l'adoption des lois de finances (70 jours) et des lois de financement de la sécurité sociale (50 jours).
- Article 47-2 : Il donne une place constitutionnelle à la Cour des comptes, qui vérifie les comptes publics.
- Article 49-3 : Cet article permet au Gouvernement d'engager sa responsabilité sur le vote d'un texte, y compris financier, pour le faire adopter sans vote.
 Le rôle des institutions de contrôle
Des institutions veillent au respect des règles financières :
- Le Conseil Constitutionnel : Il vérifie que les lois de finances respectent la Constitution avant leur entrée en vigueur. Il peut aussi être saisi après (QPC) pour des questions fiscales. Il sanctionne les « cavaliers budgétaires », c'est-à-dire les dispositions qui n'ont pas leur place dans une loi de finances.
- La Cour des comptes : Elle contrôle la bonne utilisation de l'argent public. Elle juge les comptes des comptables publics, informe le Parlement et le Gouvernement, et certifie les comptes de l'État. Son rôle est fondé sur l'article 15 de la DDHC.
- Le Haut Conseil des Finances Publiques (HCFP) : Créé en 2012, il s'assure que les prévisions financières du Gouvernement sont sincères.
 Les finances locales et les normes européennes
Le cadre constitutionnel du DPF s'étend aussi aux finances des collectivités territoriales et est influencé par les règles européennes.
- Les finances locales : Depuis 2003, la Constitution (Article 72-2) garantit l'autonomie financière des collectivités territoriales (communes, départements, régions). Elles doivent avoir leurs propres ressources et leurs budgets doivent être équilibrés.
- Les normes européennes : Des traités comme le TSCG (Traité sur la Stabilité, la Coopération et la Gouvernance) et des règles comme le Pacte de Stabilité et de Croissance (PSC) imposent des limites aux déficits et dettes des États membres de l'Union Européenne. Le budget de l'État français doit tenir compte de ces règles.
Cadre constitutionnel du droit financier public
A retenir :
Résumé de la fiche
- Le Droit Public Financier (DPF) est encadré par la Constitution de 1958 et la DDHC de 1789.
- Les articles 13, 14, 15 de la DDHC posent les bases du consentement à l'impôt et de la transparence.
- L'Article 34 de la Constitution définit le domaine des lois de finances et des lois de financement de la sécurité sociale.
- Les principes budgétaires (annualité, unité, universalité, spécialité, sincérité, équilibre) sont fondamentaux.
- L'Article 40 impose l'irrecevabilité financière, limitant les propositions parlementaires.
- Le Conseil Constitutionnel et la Cour des comptes sont des institutions clés pour le contrôle des finances publiques.
- Les finances locales (Article 72-2) et les normes européennes (TSCG, PSC) influencent aussi le DPF français.