Le Droit Public Financier est l'ensemble des règles qui organisent les finances de l'État et des autres administrations. Au cœur de ce système, la Loi Organique relative aux Lois de Finances (LOLF) de 2001 a modernisé la gestion des fonds publics en France. Elle a introduit une nouvelle manière de penser le budget, axée sur la performance. Cette fiche explore l'impact de la LOLF et détaille les six principes fondamentaux qui encadrent l'utilisation de l'argent public, ainsi que leurs exceptions.
LOLF (Loi Organique relative aux Lois de Finances)
Texte fondamental qui organise la présentation, le vote et l'exécution du budget de l'État. Elle vise à améliorer la transparence et l'efficacité de la gestion publique.
Logique de performance
Approche de gestion introduite par la LOLF, qui met l'accent sur les résultats et les objectifs à atteindre plutôt que sur les seuls moyens dépensés. On cherche à savoir si l'argent public est bien utilisé pour obtenir les effets voulus.
Principe d'annualité
Règle selon laquelle le budget de l'État est voté et exécuté pour une durée d'un an, généralement l'année civile. Cela permet un contrôle régulier par le Parlement.
Principe d'universalité
Règle qui impose de présenter toutes les recettes et toutes les dépenses du budget sans compensation (non-contraction) et sans affecter une recette particulière à une dépense spécifique (non-affectation).
Principe de spécialité budgétaire
Règle qui exige que les crédits budgétaires soient votés de manière détaillée, pour des missions et des programmes précis, afin que le Parlement puisse contrôler l'utilisation de l'argent.
 La LOLF et la modernisation des finances publiques
La LOLF, adoptée en 2001 et entrée en vigueur en 2005, a profondément changé la manière dont l'État gère son budget. Avant la LOLF, la gestion était surtout centrée sur les moyens : combien on dépense. Avec la LOLF, l'accent est mis sur la performance, c'est-à-dire sur les résultats obtenus grâce aux dépenses. L'objectif est de rendre l'administration plus efficace et de mieux justifier l'utilisation des fonds publics.
La LOLF a aussi introduit de nouvelles façons de compter l'argent de l'État, inspirées du secteur privé, en plus de la comptabilité budgétaire classique. Il y a désormais une comptabilité générale (qui donne une image fidèle du patrimoine de l'État) et une comptabilité analytique (qui permet de calculer le coût réel des actions publiques). Ces changements renforcent le rôle du Parlement, qui dispose de plus d'informations pour contrôler le gouvernement.
 Les six principes fondamentaux du droit budgétaire
Ces principes sont des règles essentielles qui encadrent la préparation, le vote et l'exécution du budget de l'État. Ils garantissent la transparence et le contrôle démocratique de l'argent public. La LOLF a renforcé la valeur de ces principes, certains ayant même une valeur constitutionnelle.
1. L'Annualité
Le budget est voté et doit être exécuté pour une année. Cela permet au Parlement de contrôler chaque année les dépenses et les recettes du gouvernement. C'est un moyen de s'assurer que l'argent est utilisé comme prévu.
Dérogations : Il existe des exceptions. Par exemple, les lois de finances rectificatives peuvent modifier le budget en cours d'année (en cas de crise). Les lois de programmation fixent des objectifs sur plusieurs années. Enfin, les reports de crédits permettent d'utiliser certaines dépenses non utilisées une année sur l'année suivante.
2. L'Unité
Toutes les dépenses et les recettes de l'État doivent figurer dans un seul document : la loi de finances. Cela permet d'avoir une vue d'ensemble claire des finances publiques.
Dérogations : En réalité, le budget de l'État est présenté en trois documents distincts : le budget général, les budgets annexes et les comptes spéciaux. Cependant, ces trois documents sont regroupés dans une seule et même loi de finances pour maintenir le principe d'unité.
3. L'Universalité
Ce principe a deux règles :
- Non-contraction : On ne doit pas cacher des dépenses ou des recettes en ne montrant que le solde. Toutes les sommes doivent être présentées en entier.
- Non-affectation : Une recette spécifique ne doit pas être liée à une dépense spécifique. Toutes les recettes de l'État doivent servir à couvrir toutes les dépenses. Cela évite de créer des impôts pour une seule cause et assure la solidarité nationale.
Dérogations : Les budgets annexes et les comptes spéciaux peuvent déroger à ce principe. Pour les budgets locaux, l'affectation des recettes à certaines dépenses est même une règle courante.
4. La Spécialité
Les autorisations de dépense (crédits) sont détaillées. Le Parlement vote l'argent pour des « missions », qui sont de grandes politiques publiques (ex: défense, éducation). Chaque mission est divisée en « programmes », puis en « actions ». Cela permet un contrôle précis de l'utilisation des fonds.
Dérogations : Des transferts de crédits sont possibles entre programmes de ministères différents, mais ils sont encadrés par l'article 12 de la LOLF.
Les 5 catégories de lois de finances selon la LOLF
5. La Sincérité
Le budget doit être présenté de manière honnête et fidèle à la réalité. Il ne doit pas chercher à tromper le Parlement. On distingue la sincérité comptable (les comptes sont exacts) et la sincérité budgétaire (les prévisions de recettes et de dépenses sont réalistes).
Le Haut Conseil des finances publiques (HCFP), créé en 2012, est chargé de vérifier la sincérité des prévisions du gouvernement. Même si l'insincérité n'est pas toujours sanctionnée juridiquement, son rôle est important pour la transparence.
6. L'Équilibre
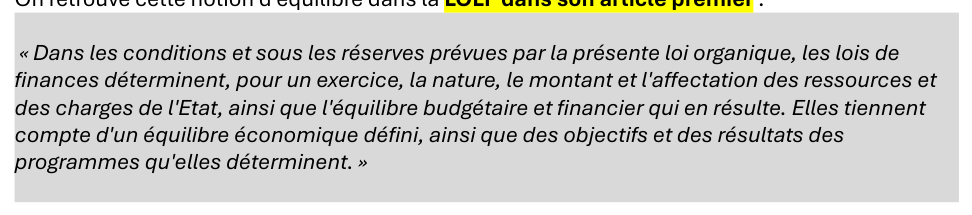
Ce principe vise à ce que les dépenses ne dépassent pas les recettes. Pour le budget de l'État, l'équilibre est un objectif à atteindre, mais pas une contrainte absolue. En cas de crise, l'État peut augmenter son déficit pour soutenir l'économie. Le budget est alors un outil d'action et de régulation.
Différence avec les budgets locaux : Pour les collectivités territoriales (communes, départements, régions), l'équilibre est un principe contraignant. Elles doivent voter et exécuter un budget en équilibre, sinon le préfet peut intervenir.
 Le rôle du Haut Conseil des finances publiques (HCFP)
Le Haut Conseil des finances publiques (HCFP) a été créé en 2012. Sa mission principale est de s'assurer que les prévisions de recettes et de dépenses présentées par le gouvernement au Parlement sont sincères et réalistes. Il donne un avis public sur la qualité des textes financiers. Même si ses avis ne sont pas obligatoires, ils sont très importants et influencent les décisions politiques.
A retenir :
En résumé :
- La LOLF a modernisé la gestion des finances publiques en France, en mettant l'accent sur la logique de performance et les résultats.
- Elle a renforcé le rôle du Parlement dans le contrôle de l'argent public.
- Les six principes budgétaires sont : l'Annualité (budget pour un an), l'Unité (toutes les dépenses et recettes dans un seul document), l'Universalité (pas de compensation ni d'affectation des recettes), la Spécialité (crédits détaillés par mission et programme), la Sincérité (prévisions honnêtes) et l'Équilibre (dépenses = recettes).
- Chaque principe a des dérogations qui permettent d'adapter la gestion aux réalités économiques et politiques, tout en maintenant un contrôle.
- Le Haut Conseil des finances publiques (HCFP) veille à la sincérité des prévisions budgétaires du gouvernement.