La comptabilité est un outil très ancien qui nous aide à suivre ce que nous possédons et ce que nous gagnons. Au fil de l'histoire, elle a dû s'adapter aux changements de la société et de l'économie, comme la naissance du commerce, l'arrivée des grandes usines ou l'essor d'Internet. Comprendre son évolution nous permet de voir comment elle a toujours cherché à répondre aux besoins de son époque.
Capital et Revenu
Le capital est ce que l'on possède et qui peut produire de la richesse (comme un verger). Le revenu est la richesse produite par ce capital (comme les fruits du verger) que l'on peut consommer sans toucher au capital.
Bilan Comptable
C'est un tableau qui montre ce qu'une entreprise possède (son actif) et ce qu'elle doit (son passif) à un moment précis. Il aide à comprendre sa situation financière.
Coût Historique
C'est la valeur d'un bien enregistrée en comptabilité à son prix d'achat initial. C'est une méthode simple pour évaluer ce que l'on a payé.
Juste Valeur
C'est la valeur d'un bien estimée selon ce qu'il pourrait rapporter dans le futur, plutôt que son prix d'achat. Elle est utilisée pour des biens dont la valeur dépend de leur potentiel futur.
Limites du PIB
Le Produit Intérieur Brut (PIB) mesure la richesse produite par un pays. Cependant, il ne prend pas en compte le bien-être des habitants ni l'impact sur l'environnement, ce qui en fait un indicateur incomplet.
 Les premières idées : Capital et Revenu
Dès l'Antiquité romaine, on cherchait à distinguer ce qui constitue la richesse durable (le capital, comme un champ ou un verger) de ce qui peut être consommé régulièrement (le revenu, comme les récoltes ou les fruits). Il était important de protéger le capital pour les générations futures et de ne consommer que le revenu. C'est une idée fondamentale pour comprendre comment gérer ses biens sur le long terme.
 Le Bilan : un outil pour le commerce
Au Moyen Âge, avec le développement du commerce maritime, il fallait un moyen de suivre les biens et les dettes des expéditions. Le bilan comptable est apparu pour cela. Il sépare ce que l'on possède (l'actif, comme les marchandises) de ce que l'on doit (le passif, comme les emprunts pour financer l'expédition). Cela permettait de mieux répartir les risques et de savoir qui avait investi quoi.
 L'ère industrielle : le Coût Historique
Au XIXe siècle, avec la construction de grands projets comme les chemins de fer, la comptabilité a dû s'adapter. Il était difficile d'évaluer ces immenses investissements à leur valeur de revente immédiate. C'est pourquoi la méthode du coût historique s'est imposée : un bien est enregistré à son prix d'achat. Cela a rendu les investissements plus clairs et a aidé à financer l'innovation, même si cela ne reflétait pas toujours la valeur réelle à long terme.
 L'économie numérique : la Juste Valeur
À partir des années 1970, l'économie a vu naître des entreprises dont la valeur ne venait pas de leurs biens matériels, mais de leurs idées, de leurs technologies ou de leur potentiel futur (comme les start-ups). La comptabilité a alors introduit la notion de juste valeur : un bien est évalué non pas à son prix d'achat, mais selon ce qu'il est censé rapporter dans le futur. Cela a permis de mieux évaluer ces nouvelles entreprises et de faciliter leur financement.
 Au-delà du PIB : les défis d'aujourd'hui
Le Produit Intérieur Brut (PIB) a longtemps été l'indicateur principal de la richesse d'un pays. Mais dès sa création, on savait qu'il ne mesurait pas le bien-être des gens ni la santé de la planète. Aujourd'hui, nous réalisons que nos activités dépassent les 'limites planétaires' (comme le climat ou la biodiversité). La comptabilité doit donc évoluer pour rendre visibles le 'capital naturel' (nos ressources) et le 'capital humain' (nos compétences), qui ne sont pas toujours bien pris en compte. Il s'agit de comprendre à la fois l'impact de l'environnement sur l'entreprise et l'impact de l'entreprise sur l'environnement et la société.
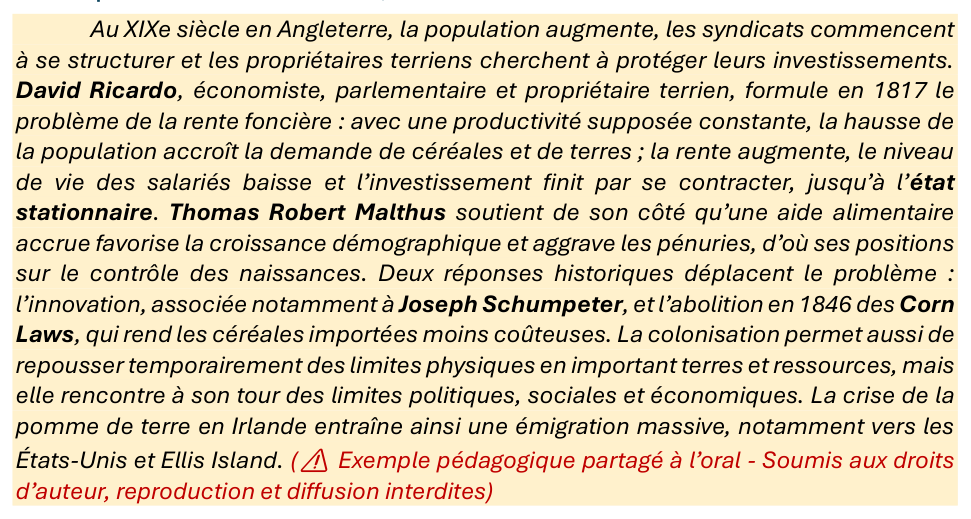
Différentes visions de l'économie et leur impact sur la comptabilité
A retenir :
La comptabilité est un miroir de l'évolution de nos sociétés. Voici ce qu'il faut retenir :
- Elle a commencé par distinguer le capital (ce qui produit la richesse) du revenu (ce qui est consommé).
- Le bilan comptable a permis de suivre les biens et les dettes pour le commerce.
- Le coût historique a simplifié l'évaluation des grands investissements industriels.
- La juste valeur a aidé à évaluer les entreprises basées sur des idées et des potentiels futurs.
- Aujourd'hui, face aux limites du PIB et aux enjeux environnementaux, la comptabilité doit s'adapter pour mieux mesurer l'impact sur la nature et les humains.
- Elle est une convention sociale qui continue de changer pour répondre aux besoins de notre monde.