Le chiffre d'affaires, la valeur ajoutée et le bénéfice sont des indicateurs économiques fondamentaux qui permettent de comprendre l'activité, la création de richesse et la performance financière d'une entreprise ou d'une organisation. Leur calcul et leur interprétation sont essentiels pour analyser la contribution de chaque producteur à l'économie.
Chiffre d'affaires (CA)
Somme des ventes de biens et services réalisées par une entreprise sur une période donnée. Il représente l'activité commerciale brute.
Consommations intermédiaires (CI)
Biens et services achetés à d'autres entreprises et entièrement consommés ou transformés au cours du processus de production (ex: matières premières, énergie, services extérieurs).
Valeur ajoutée (VA)
Richesse réelle créée par une unité de production. Elle se calcule en soustrayant les consommations intermédiaires du chiffre d'affaires.
Bénéfice
Part de la valeur ajoutée qui reste à l'entreprise après avoir rémunéré tous les autres facteurs de production (travail, capital emprunté) et payé les impôts. C'est un indicateur de sa performance financière.
Production non marchande
Production fournie gratuitement ou à un prix économiquement non significatif (inférieur à 50% du coût de production), souvent par les administrations publiques ou les associations.
 Le Chiffre d'Affaires (CA) : Mesure de l'activité commerciale
Le chiffre d'affaires (CA) est le premier indicateur de l'activité d'une entreprise. Il correspond au montant total des ventes de biens et services qu'elle a réalisées sur une période donnée. Il se calcule en multipliant les quantités vendues par leur prix unitaire. C'est une mesure de l'activité commerciale brute, mais il ne représente pas la richesse réellement créée par l'entreprise, car il inclut la valeur des biens et services achetés à d'autres producteurs.
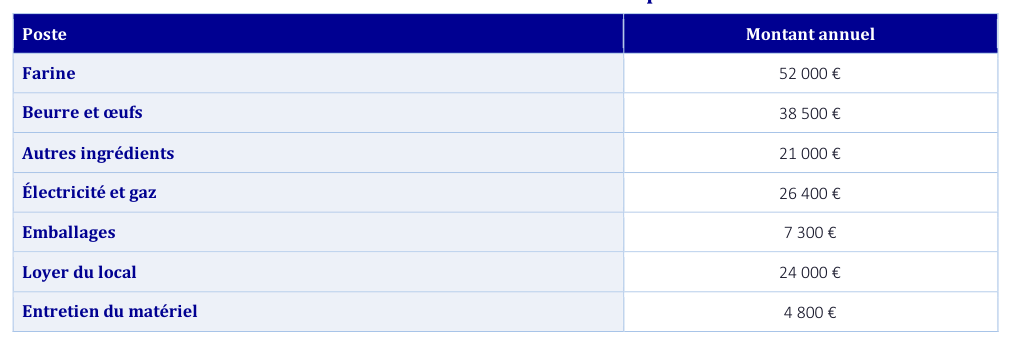
Exemple de ventes annuelles d'une boulangerie
 Les Consommations Intermédiaires (CI) : Les intrants de la production
Pour produire, une entreprise utilise des biens et des services qu'elle achète à d'autres producteurs. Ces éléments, appelés consommations intermédiaires (CI), sont soit transformés (matières premières) soit entièrement consommés (énergie, services de nettoyage, loyer) au cours du cycle de production. Ils ne constituent pas une richesse créée par l'entreprise elle-même, mais par ses fournisseurs.
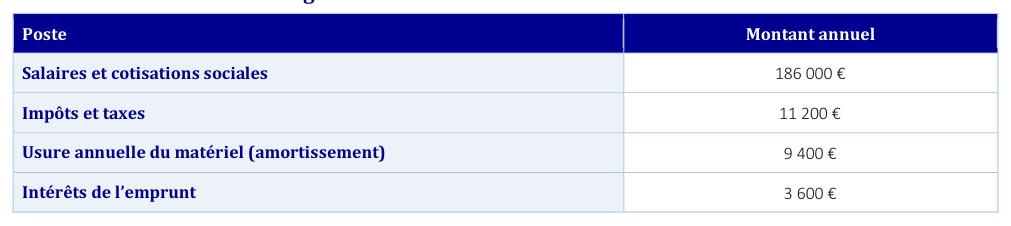
Exemple d'achats de biens et services (consommations intermédiaires)
 La Valeur Ajoutée (VA) : La richesse réellement créée
La valeur ajoutée (VA) est l'indicateur clé de la richesse réellement créée par une entreprise. Elle se calcule en soustrayant les consommations intermédiaires du chiffre d'affaires. La VA permet d'éviter les doubles comptes dans le calcul de la richesse nationale, car elle ne mesure que la contribution propre de l'entreprise au processus de production. C'est cette richesse qui sera ensuite distribuée.
 La Répartition de la Valeur Ajoutée
La valeur ajoutée ne reste pas entièrement dans l'entreprise. Elle est répartie entre les différents acteurs qui ont contribué à sa création ou qui en bénéficient :
- La rémunération du travail : salaires nets versés aux employés et cotisations sociales.
- La rémunération du capital : intérêts versés aux banques pour les emprunts, dividendes versés aux actionnaires, et la part conservée par l'entreprise (bénéfice non distribué) pour l'investissement.
- L'État : impôts liés à la production.
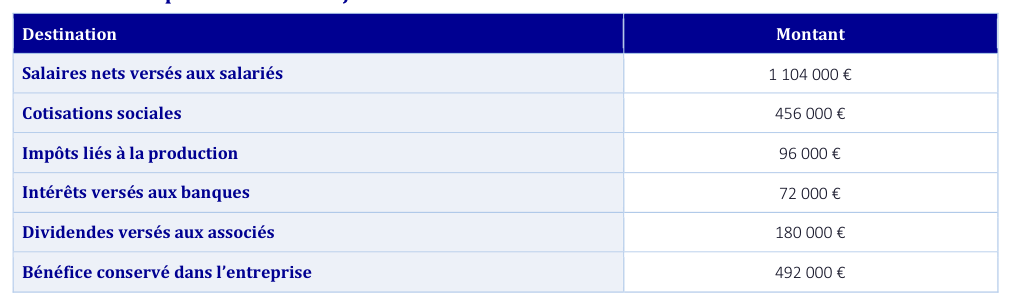
Exemple de répartition de la valeur ajoutée
 Le Bénéfice : Indicateur de performance et de viabilité
Le bénéfice est ce qui reste de la valeur ajoutée une fois que toutes les autres charges (salaires, cotisations sociales, impôts, intérêts des emprunts, amortissements du capital fixe) ont été payées. Il est crucial pour la viabilité de l'entreprise, car il lui permet d'investir, de rembourser ses dettes et de faire face aux imprévus. C'est un indicateur de sa performance économique.
 La Production Non Marchande : Une richesse évaluée différemment
Certaines productions ne sont pas vendues à un prix économiquement significatif, c'est-à-dire un prix qui couvre moins de 50% de leur coût de production. C'est le cas de nombreux services publics (éducation, santé publique) ou des activités d'associations. Ces productions sont dites non marchandes. En l'absence de prix de marché, leur valeur est évaluée par convention à leur coût de production total (somme des consommations intermédiaires, salaires, amortissements, etc.). Il est important de noter que la distinction entre production marchande et non marchande repose sur le critère du prix, et non sur le statut juridique du producteur (public ou privé).
A retenir :
- Le chiffre d'affaires mesure l'activité commerciale brute d'une entreprise.
- Les consommations intermédiaires sont les biens et services achetés et consommés pour produire.
- La valeur ajoutée est la richesse réelle créée par l'entreprise (CA - CI), évitant les doubles comptes.
- La valeur ajoutée est ensuite répartie entre les salariés, l'État, les prêteurs, les actionnaires et l'entreprise elle-même.
- Le bénéfice est la part de la valeur ajoutée qui reste à l'entreprise après toutes les charges, essentielle pour sa pérennité et son développement.
- La production non marchande, fournie à un prix non significatif, est évaluée à son coût de production.